Análisis de Costos de Producción de Leche y Precios al Productor: Guía de Rentabilidad para Tambos
El análisis de costos de producción de leche por litro y precio al productor es la evaluación zootécnica del margen neto tambero. Su optimización se implementa mediante el control del consumo de materia seca y dilución de cargas fijas, manteniendo umbrales de 1.4 kg leche/kg MS y menos de 200.000 CS/ml, lo que previene la descapitalización y optimiza la rentabilidad [16].
- Desafío Técnico y Causa Primaria: La volatilidad en los costos de producción de leche por litro y precio al productor en vacas Holando por ineficiencia forrajera.
- Impacto Cuantitativo: Mermas del 15% al 35% en el margen bruto tambero, con caídas del ingreso sobre costo de alimento de 7.80 a 5.25 USD/vaca/día.
- Protocolo de Intervención Verificado: Implementación de TMR con 21-24 kg MS/día, enfriamiento estival (3°C menos TCI) y punto de corte reproductivo a 250 días abiertos.
Estructura de Costos Fijos y Variables en la Producción Lechera
La discriminación rigurosa de las erogaciones financieras en la empresa tambera constituye la piedra angular para determinar el costo operativo real por litro de leche producido. En los sistemas lecheros de América Latina, los egresos se dividen en rubros directos o variables —aquellos que escalan en proporción directa al volumen de leche generado— e indirectos o fijos, los cuales permanecen inalterables independientemente del flujo productivo en el tanque de frío [13].
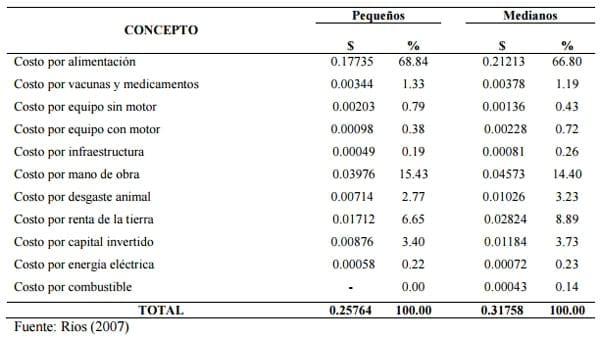
Los costos variables representan habitualmente entre el 60% y el 75% de la estructura global de costos en explotaciones semi-intensivas e intensivas [19]. La alimentación representa el rubro preponderante dentro de este grupo, englobando las pasturas sembradas, los forrajes conservados (silajes de maíz o sorgo y henos de alfalfa) y la suplementación con concentrados energéticos y proteicos [5]. Junto a la nutrición, la sanidad del hato (vacunas, fármacos intramamarios, pediluvios), la reproducción (dosis de semen, hormonas para sincronización) y la energía operativa (electricidad del sistema de ordeño y enfriamiento, además del diésel para maquinarias) completan la matriz variable [28].
+---------------------------------------------------------------------------------+
|                      ESTRUCTURA OPERATIVA DEL TAMBO                             |
+---------------------------------------------------------------------------------+
                                       |
                   +-------------------+-------------------+
                   |                                       |
                   v                                       v
         [COSTOS VARIABLES: 60-75%]               [COSTOS FIJOS: 25-40%]
                   |                                       |
    +--------------+--------------+         +--------------+--------------+
    |                             |         |                             |
    v                             v         v                             v
[Nutrición y Forrajes]     [Sanidad y Energía]  [Mano de Obra Directa]  [Amortizaciones y Estructura]
(45% a 60% Total)          (10% a 15% Total)    (12% a 18% Total)       (8% a 15% Total)
Por su parte, los costos fijos absorben del 25% al 40% del presupuesto total. Este segmento engloba la mano de obra permanente, las amortizaciones del activo fijo (sala de ordeño, tanques de frío, tractores, instalaciones de confinamiento), el mantenimiento de infraestructura, los impuestos inmobiliarios, los seguros y los honorarios de asesoría técnica externa (veterinarios y agrónomos) [19]. Cuando los tambos operan sobre tierra alquilada, el arriendo se computa como una carga fija estructural de alta incidencia que exige un volumen elevado de litros de leche por hectárea para evitar el estrangulamiento del flujo de caja [9].
"Los productores que han podido mantener esa vaca sana, esa vaca que tiene un buen consumo de materia seca rápidamente, han logrado diferencias productivamente y más litros le ayudó a licuar costos." — Ing. Agr. Rodolfo Gonsolin, Consultor Zootécnico [3]
La optimización financiera exige no recortar insumos que atenten contra el consumo de materia seca (MS) o la salud uterina y mamaria, sino enfocar las acciones en diluir las cargas fijas fijando un volumen de entrega superior [3].
Cálculo del Costo de Producción por Litro de Leche y Punto de Equilibrio
El costo de producción por litro de leche se obtiene dividiendo la sumatoria total de los costos directos e indirectos generados en un período determinado entre los litros totales de leche corregida por grasa y proteína (FCM) entregados en la planta procesadora [14].
Para reflejar con exactitud la viabilidad económica, el cálculo debe incorporar la variación del inventario de hacienda y las amortizaciones reales de los recursos de capital [16]. La ecuación fundamental de costo unitario (Cu) se formula como:
Fórmula: Cu = (CF + CV + A + INT / VL)
Donde:
- CF: Costos Fijos Totales del período ($).
- CV: Costos Variables Totales ($).
- A: Amortización de bienes de uso y hacienda ($).
- INT: Interés al capital invertido o costo de oportunidad ($).
- VL: Volumen total de leche comercializada (Litros).
La determinación del Punto de Equilibrio (PE) indica el volumen mínimo de litros de leche que la empresa tambera debe producir y vender a un precio dado (P) para cubrir la totalidad de los costos fijos y variables, sin registrar pérdidas ni ganancias [18]:
Fórmula: PE = (CF / P - CVu)
Donde CVu representa el costo variable unitario por litro de leche (CV / VL). Si el precio liquidado por la industria cae por debajo del costo variable unitario, el tambo entra en una fase de iliquidez crítica donde cada litro producido destruye capital operativo.
Matriz de Puntos Críticos de Control en la Gestión Económica del Tambo
| PCC | Etapa del Proceso | Variable de Control | Umbral Técnico Mínimo | Umbral Crítico / Alerta | Acción Correctora Inmediata | Referencia |
|---|---|---|---|---|---|---|
| PCC1 | Preparto / Transición | Balance Catión-Anión | -10 a -15 mEq/100g MS | > 0 mEq/100g MS | Reformular sales aniónicas y ajustar aporte de Ca/Mg | [3] |
| PCC2 | Lactancia Temprana | Consumo Materia Seca | 3.5% a 4.0% de Peso Vivo | < 3.0% de Peso Vivo | Aumentar palatabilidad de TMR y estimular el arrimado de fibra | [4] |
| PCC3 | Ordeño e Higiene | Células Somáticas (RCS) | < 200.000 CS/ml | > 300.000 CS/ml | Chequeo de selladores, pulsado y terapia de vaca seca | [6] |
| PCC4 | Nutrición y Dieta | Eficiencia Alimenticia | 1.35 a 1.50 kg leche/kg MS | < 1.20 kg leche/kg MS | Calibrar TMR, revisar digestibilidad de fibra detergente neutra | [32] |
| PCC5 | Gestión de Forrajes | Eficiencia de Cosecha | > 70% aprovechamiento | < 55% aprovechamiento | Ajustar carga animal y suplementación en franja de pastoreo | [27] |
| PCC6 | Manejo Reproductivo | Tasa de Preñez (PR) | > 20% | < 14% | Revisar detección de celo e implementar protocolos IATF | [6] |
| PCC7 | Confort Térmico | Índice TCI (Estrés) | TCI < 68 | TCI > 72 | Activar ciclos de asperjado y ventilación en sala y corrales | [15] |
| PCC8 | Crianza de Terneras | Inmunidad / Calostrado | > 10 g/dL IgG sérica | < 8 g/dL IgG sérica | Suministrar 4 L de calostro de alta calidad (>50 g IgG/L) en 6 h | [4] |
| PCC9 | Recría de Vaquillonas | Ganancia Diaria Peso | 0.750 a 0.850 kg/día | < 0.600 kg/día | Ajustar proteína pasante y nivel energético de la ración | [4] |
| PCC10 | Descarte de Vacas | Días Abiertos Límites | < 150 días en leche | > 250 días en leche | Declarar "No Servir" (BNB) y planificar descarte sustitutivo | [6] |
Impacto del Precio Pagado al Productor en el Margen Bruto Tambero
El precio que percibe el tambero por cada litro de leche comercializado está condicionado por esquemas de pago basados en la composición de sólidos útiles (porcentaje de grasa pardo-butirosa y proteína láctea) e indicadores de calidad higiénico-sanitaria (Conteo de Células Somáticas y Unidades Formadoras de Colonias) [17], [35].
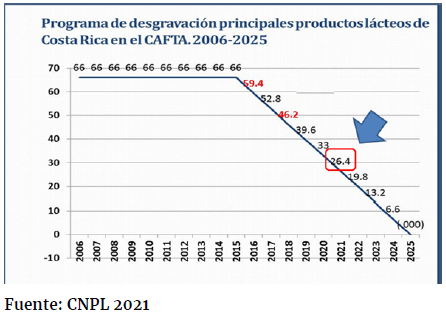
Las bonificaciones por calidad líquida y los castigos penalizadores sobre la liquidación mensual impactan directamente en la brecha entre el precio básico y el precio final cobrado en puerta de tambo [33]. El Margen Bruto (MB) expresado por hectárea o por litro se define mediante la interacción del precio efectivo pagado al productor (Pp) frente a los costos directos operacionales (CD):
Fórmula: MB = VL · (Pp - CDu)
Cuando los precios internacionales de la leche en polvo descremada o entera colapsan, las usinas lácteas trasladan esa retracción al eslabón primario. Frente a un escenario de precio al productor deprimido o congelado en contextos de alta inflación de insumos (alimentos concentrados, fertilizantes y combustible), el margen bruto puede erosionarse bruscamente del 25% a valores nulos o negativos [8], [24].
+-----------------------------------------------------------------------------------+
|               DINÁMICA DE FORMACIÓN DEL PRECIO FINAL AL PRODUCTOR                 |
+-----------------------------------------------------------------------------------+
                                          |
        +---------------------------------+---------------------------------+
        |                                 |                                 |
        v                                 v                                 v
[PRECIO BASE COMPOSICIÓN]     [BONIFICACIONES POR SANIDAD]     [DESCUENTOS Y PENALIZACIONES]
- Grasa Butirosa (%)          - RCS (< 200.000 CS/ml)          - Bacteriología (> 100.000 UFC)
- Proteína Verdadera (%)      - UFC (< 10.000/ml)              - Presencia de Inhibidores/Antibióticos
- Sólidos Totales (%)         - Frío en Tanque (< 4°C)          - Litros Fuera de Rango Térmico
Para atenuar esta vulnerabilidad económica, las empresas lecheras competitivas no limitan sus esfuerzos a la presión por un precio básico más elevado, sino que maximizan la concentración de sólidos totales en la leche mediante formulación nutricional avanzada (relación forraje:concentrado óptima y adición de aminogramas protegidos) para capitalizar las máximas bonificaciones que ofrece la industria procesadora [35].
Incidencia del Costo de Alimentación y Crianza de Terneras en la Matriz Económica
El componente alimentario representa la mayor partida individual dentro de los gastos variables del tambo, absorbiendo entre un 45% y un 60% del costo total de producción del litro de leche [13].
"Si tenemos un pasto de menor calidad, obviamente vamos a tener que dar más consumo de alimento balanceado y eso va a incrementar el costo. Si tenemos un costo de producción de $0.38 el litro de leche, de estos 38, por lo menos 22 a 24 van a ser únicamente del alimento balanceado." — Pedro Fernándes, Especialista en Ganadería Lechera [4]
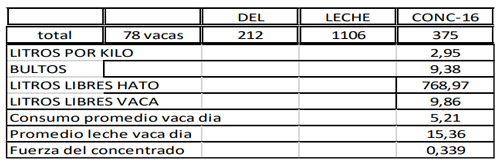
El monitoreo constante de la Eficiencia de Conversión Alimenticia (ECA = kg de Leche producida / kg de Materia Seca consumida) es indispensable para validar si el costo de la ración totalmente mezclada (TMR) se traduce en un margen de rentabilidad favorable [32].
Asimismo, el programa de recría de vaquillonas de reemplazo constituye el segundo rubro de inversión económica más elevado en el tambo, representando aproximadamente del 15% al 20% de los costos globales anuales de la empresa [6]. El costo acumulado para criar una ternera desde su nacimiento hasta su primer parto depende directamente del desarrollo fisiológico temprano:
Fórmula: Costo Recría Total = Costo Calostrado + Costo Leche/Reemplazante + Costo Balanceado Iniciador + Forraje + Gastos Sanitario-Operativos
Parámetros Financieros y Nutricionales en el Desarrollo de Terneras y Lactancia
| Etapa Fisiológica | Parámetro Operativo | Consumo MS / Sólidos | Costo Estimado Diario (USD) | Rendimiento / Ganancia Esperada | Referencia |
|---|---|---|---|---|---|
| Calostrado (0-6h) | 4 Litros (>50 g IgG/L) | 15% del Peso Vivo | 2.50 a 3.20 / toma | Transferencia Inmunidad (>10 g/dL IgG) | [4] |
| Lactancia (1-60d) | 6-7 L Leche / Sustituto | 800 g Sólidos totales/día | 1.80 a 2.40 / día | GDP: 0.750 a 0.850 kg/día | [4] |
| Iniciador (15-60d) | Concentrado 20-22% PB | 1.5 a 2.5 kg/día | 0.60 a 0.95 / día | Desarrollo Papilas Ruminales | [4] |
| Recría (2-14 meses) | Pasto + Suplementación | 2.5% del Peso Vivo | 1.20 a 1.70 / día | Edad al primer servicio: 13-15 meses | [4] |
| Preparto (3 sem) | Dieta Aniónica TMR | 11 a 12 kg MS/día | 2.10 a 2.60 / día | Previene hipocalcemia e involución | [3] |
| Lactancia Temprana | TMR Alta Energía | 21 a 24 kg MS/día | 5.20 a 6.00 / día | Producción: 30 a 38 L/vaca/día | [6] |
Cualquier deficiencia en el aporte de calostro o en el consumo de sólidos lácteos reduce la Ganancia Diaria de Peso (GDP). Una pérdida de ganancia de apenas 100 g/día en la fase pre-destete se traduce matemáticamente en una reducción comprobada de 150 litros de leche durante la primera lactancia de esa futura vaquillona [6].
Impacto Económico de la Mastitis Subclínica y Eficiencia Reproductiva en los Costos
Las patologías sanitarias y los fallos reproductivos actúan como fugas invisibles de capital que incrementan severamente el costo final por litro de leche comercializable [6]. Dentro de las enfermedades metabólico-infecciosas, la mastitis (clínica y subclínica) encabeza la pérdida de margen bruto tambero.
El incremento del Conteo de Células Somáticas (RCS) por encima del umbral biológico de 200.000 CS/ml provoca una caída progresiva e irreversible en el volumen de leche secretado por el tejido alveolar mamario, sumado a los costos por leche descartada durante el tratamiento antibiótico y el riesgo elevado de descarte prematuro [6].
"El ingreso sobre costo de alimento es la prioridad clave. Incrementar la productividad incrementa el ingreso y vamos a reducir el costo de alimento por unidad de leche y reducir el costo del equilibrio. Si ven el impacto total en el hato, el desplazamiento de abomaso es una pérdida económica más pequeña en comparación con mastitis y metritis." — Dr. Michael Overton, Especialista en Economía Lechera [6]
Simultáneamente, la ineficiencia reproductiva expresada en una extensión excesiva de los Días Abiertos (>140 a 150 días en leche) desplaza a la vaca hacia la fase tardía de la curva de lactancia, donde la producción individual desciende por debajo del punto en el que el ingreso por leche cubre los costos fijos diarios [6].
+-----------------------------------------------------------------------------------+
|               CASCADA DE PÉRDIDAS ECONÓMICAS POR FALLAS EN SALUD                  |
+-----------------------------------------------------------------------------------+
                                          |
        +---------------------------------+---------------------------------+
        |                                 |                                 |
        v                                 v                                 v
[MASTITIS SUBCLÍNICA]             [METRITIS Y RETENCIÓN]          [DÍAS ABIERTOS PROLONGADOS]
- Pérdida del 5-15% en L/día      - Retraso de 20-40 días en celo   - Caída del Ingreso sobre Alimento
- Descarte de Leche (Con Terapia) - Gasto en Tratamiento Hormonal - Costo Oportunidad del Reemplazo
- Penalización usina por RCS      - Caída de Tasa de Concepción    - Desbalance Metabólico Pre-Secado
El Dr. Michael Overton demuestra que mantener vacas con más de 250 días abiertos inútilmente en el establo, intentando preñarlas cuando su nivel productivo ha descendido a menos de 18-20 litros/día, resulta económicamente destructivo [6]. Establecer un punto de corte preciso para declarar a un animal como "No Servir" (BNB - Breed No More) y reemplazarlo por una vaquillona de alto mérito genético evita pérdidas acumuladas de hasta $326 USD por plaza/vaca [6].
Indicadores de Eficiencia Técnico-Económica y Mitigación de Crisis de Precios Lácteos
Frente a la volatilidad histórica del precio al productor y los picos inflacionarios en insumos clave, las explotaciones lecheras sostenibles basan su resiliencia en un monitoreo sistemático de indicadores de eficiencia técnico-económica [8], [24]. La métrica central recomendada por la ingeniería zootécnica para la toma de decisiones diarias es el Ingreso Sobre el Costo de Alimentación (IOFC - Income Over Feed Cost) [6]:
Fórmula: IOFC = (VL · Pp) - Costo Total Alimentario Vaca/Día
El IOFC determina el flujo de dinero remanente por cada vaca en ordeño destinado a saldar la totalidad de los costos fijos, la mano de obra, los gastos financieros y la tasa de ganancia neta del empresario [6].
Matriz Comparativa de Modelos Productivos Frente a Crisis de Precios
| Variable Técnico-Financiera | Sistema Pastoril Puro | Sistema Mixto / Semiconfinado | Sistema Confinado TMR / Compost | Referencia |
|---|---|---|---|---|
| Producción Promedio Vaca | 16 a 22 Litros/día | 24 a 30 Litros/día | 32 a 42 Litros/día | [9], [6] |
| Consumo Materia Seca | 14 a 18 kg MS/día | 18 a 22 kg MS/día | 22 a 26 kg MS/día | [4], [6] |
| Costo Alimentario Unitario | Bajo (Mayor base forrajera) | Moderado (Pasto + TMR) | Elevado (Dietas formuladas) | [9], [32] |
| Sensibilidad a Precios Granos | Reducida a Moderada | Moderada a Alta | Crítica / Muy Elevada | [2], [5] |
| Dilución de Costos Fijos | Limitada por volumen L/ha | Alta por eficiencia forrajera | Máxima por litros marginales | [3], [6] |
| Inversión en Infraestructura | Baja a Moderada | Moderada a Elevada | Muy Alta (Galpones / Enfriamiento) | [15], [19] |
Para amortiguar escenarios adversos en el mercado lácteo, las decisiones estratégicas deben guiarse por cuatro pilares de gestión preventiva [3], [6], [11]:
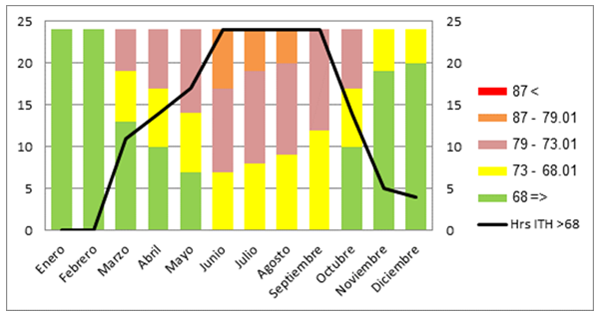
- Maximización del volumen de leche marginal: Mantener la ración balanceada y el confort térmico mediante enfriamiento estival para elevar la producción por vaca, distribuyendo la carga de los costos fijos sobre un número mayor de litros entregados [3], [15].
- Optimización del costo por kg de materia seca digestible: Priorizar cosechas eficientes de forraje de alta digestibilidad de la fibra (FDN) para reducir la dependencia de concentrados comerciales sin descuidar el aporte proteico o energético [4], [27].
- Filtrado inteligente de reducciones presupuestarias: Evaluar cada recorte de insumo bajo la premisa de "¿la vaca lo va a sentir en su fisiología?". Prohibido recortar minerales preparto, vacunas reproductivas o aditivos nutricionales validados que comprometan la lactancia futura [6].
- Reemplazo y descarte estricto: Eliminar del rodeo las vacas crónicamente enfermas, con mastitis recurrente o con días abiertos desmedidos que registren un ingreso por leche inferior a su costo directo de mantenimiento, ocupando las plazas vacantes con vaquillonas de alto valor genético [6].
Preguntas Frecuentes (FAQ)
Q: ¿Cómo se calcula el costo de producción de un litro de leche? A: Se calcula sumando la totalidad de los costos fijos, costos variables, amortizaciones de activos e intereses del capital invertido durante un período, dividiendo dicho monto entre el volumen total de litros de leche comercializados [.]
[ ]Q: ¿Cuáles son los principales costos fijos y variables en un tambo lechero? A: Los costos variables principales son la alimentación (forrajes y concentrados), sanidad, reproducción y energía operativa; mientras que los costos fijos corresponden a mano de obra permanente, amortizaciones, alquileres, mantenimiento de estructura e impuestos [.]
[ ]Q: ¿Qué impacto tiene el costo de alimentación en el precio final de la leche? A: La alimentación representa entre el 45% y el 60% del costo total del litro. Un incremento en el precio de los granos exige maximizar la eficiencia de conversión alimenticia para evitar la pérdida del margen bruto [.]
[ ]Q: ¿Cómo afecta el precio pagado al productor la viabilidad económica del tambo? A: Si el precio liquidado cae por debajo del costo variable unitario, el tambo genera pérdidas operativas directas. La viabilidad se sostiene capturando bonificaciones por composición de sólidos y calidad microbiológica [.]
[ ]Q: ¿Qué es la leche marginal y cómo ayuda a reducir los costos fijos? A: La leche marginal es el volumen adicional producido por encima del nivel de mantenimiento. Al no incrementar los costos fijos de la estructura, cada litro extra diluye el costo fijo unitario del tambo [.]
[ ]Q: ¿Cómo influye el enfriamiento estival en la rentabilidad por litro de leche? A: La mitigación del estrés calórico mediante sombra, asperjado y ventilación previene la caída del consumo de materia seca, disminuyendo el costo de producción en hasta $0,03 USD por litro [.]
[ ,[object Object], ,[object Object], ,[object Object], ]- [
]
- [
]
Felix Soriano: Consistencia en la alimentación y producción lechera
-
Ing. Agr. Rodolfo Gonsolin: Sensibilidad Costo Kilo Ganado a Precio Maíz
-
Ing. Agr. Rodolfo Gonsolin: Productividad Láctea y Dilución de Costos
-
Pedro Fernándes: Calidad del Pasto y Costos de Alimentación
-
José Quintana: Rubros Clave en Costos de Producción Lechera
-
Dr. Michael Overton: Leche marginal y dilución de costos fijos
-
Guillermo Schroeder: Productores de Leche Siempre Rentables
-
Santiago Rafael Fariña: Gestión de Costos en Lechería: Clave ante la Volatilidad de Precios
-
Carlos Oddino: Pastoril vs. Encerrado: Costos y eficiencia
-
Kenneth D. Quick Jr: Reducción de costos y maximización de producción lechera
-
Samir Bojanini: Simuladores de Rentabilidad en Lechería
-
Pablo Chilibroste: Rentabilidad y Sostenibilidad en Sistemas Pastoriles
-
Tinitana Villalta Darwin: Componentes Costos Leche
-
Diana Cunliffe: Costo de Producción de Leche por Litro
-
Israel Flamenbaum: Enfriamiento reduce costo de leche en 0.4 MXN/litro
-
Ing. Agr. Félix Fares: Costo Total por Litro de Leche: Más allá de la Hectárea
-
Alfredo Lepori, Constanza Sepúlveda, Francisco Canto, Enrique Siebald, Sergio Iraira, Richard Gallardo, y Rodrigo Morales.: Volumen de Producción y Precio de Leche
-
Arcesio Salamanca Carreño: Calcular Rentabilidad Leche
-
Fernando Ravaglia: Rubros Clave en Costo de Leche
-
Mba. Héctor León Hidalgo: Costo de Producción de Leche en Costa Rica
-
Ricardo Oviedo Ghitis: Rentabilidad de concentrados en lechería
-
IAZ Jesús Saúl Nicolás Morales: Mejora de Rentabilidad en Lechería
-
M. García Saldivar, M. A. López Carlos, J. I. Aguilera Soto, L. M. Escareño Sánchez, C. F. Aréchiga Flores, O. Carrillo Muro, C.A. Medina Flores Unidad Académica de Medicina Veterinaria y Zootecnia, Universidad Autónoma de Zacatecas.: Causas de Baja Rentabilidad en Hatos Lecheros (G3)
-
Lynn Olthof, Kevin Dhuyvetter, Corey Clark and Barry Bradford: Precio de leche y alimento: Claves de rentabilidad lechera
-
Xolalpa Campos Victor Manuel.: Rentabilidad de lechería con insumos de bajo costo en Tlahuac
-
Ing. Félix Fares: Cálculo de Costos de Leche: Directos e Indirectos
-
Gonzalo Tuñón: Pasto cosechado y rentabilidad en lechería
-
Félix Fares: Gastos Fijos y Costo Real de Leche
-
Ramiro Márquez Calle: Reducción de Costos y Rentabilidad por Hectárea en Lechería
-
Oscar Castillo Mejía: Costo de Producción de Leche en Arequipa (2008)
-
Ing. Félix Fares. Consultor privado: Calcular Costo Final por Litro de Leche
-
Martín Candelas: Optimización de costos de alimentación en lechería
-
Diana Cunliffe Seoane: Precios de leche al productor en Latinoamérica vs. Global
-
Solis Roberto: Optimización de costos en lechería: el forraje como clave
-
Alfredo J. Escribano, PhD: Rentabilidad de la grasa en leche: ¿Vale la pena maximizarla?